Kun je een motor in termijnen betalen?
Financiering, maandbedrag en totale kosten uitgelegd
Kun je een motor in termijnen betalen? Ja, bij MotorCity zijn financiering en lease mogelijk, afhankelijk van acceptatie en de actuele voorwaarden. Bij financiering spreid je de aankoopprijs en word je eigenaar volgens de overeenkomst. Bij lease betaal je voor het gebruik en kunnen meer kosten in het maandbedrag zitten. Vergelijk altijd de totale terugbetaling, looptijd en bijkomende kosten.
Een motor in termijnen betalen: welke routes zijn er?
Een motor in termijnen betalen kan meestal via een financiering. De kredietverstrekker betaalt de aankoop en jij betaalt het afgesproken bedrag terug in maandtermijnen. Rente en eventuele kosten maken de totale terugbetaling hoger dan de contante prijs.
Een tweede route is lease. Daarbij betaal je ook per maand, maar de overeenkomst draait om gebruik van de motor. Onderhoud, verzekering, belasting of pechhulp kunnen afhankelijk van het contract zijn inbegrepen. Aan het einde ben je niet automatisch eigenaar.
Betaal je een deel zelf, dan hoeft er minder te worden gefinancierd. Dat kan de maandlast en totale rentekosten verlagen. Laat eerst de complete offerte maken en vergelijk daarna de opties.
Wat bepaalt het maandbedrag?
Het maandbedrag hangt af van de aankoopprijs, eigen inbreng, looptijd, rente, kosten en een eventuele slottermijn. Een lage maandtermijn kan ontstaan door een langere looptijd of een hoger bedrag aan het einde. Kijk daarom altijd verder dan het maandbedrag.
- Te financieren bedrag: aankoopprijs min aanbetaling of inruil.
- Looptijd: meer maanden verlagen vaak de termijn, maar kunnen de totale kosten verhogen.
- Rente en kosten: vergelijk het jaarlijks kostenpercentage en het totaal terug te betalen bedrag.
- Slottermijn: verlaagt tussentijdse termijnen, maar blijft aan het einde verschuldigd.
- Acceptatie: de aanbieder beoordeelt of de maandlast bij je financiële situatie past.
Voorbeeldberekening zonder een rente te beloven
Stel dat de motor €10.000 kost en je €2.000 aanbetaalt. Dan vraag je voor €8.000 financiering aan. Deel je dit bedrag zonder rente door 48 maanden, dan is de kale rekensom €166,67 per maand.
De echte maandtermijn ligt hoger zodra rente en kosten worden meegenomen. Het exacte verschil hangt af van de actuele offerte en persoonlijke acceptatie. Gebruik de kale rekensom daarom alleen om de orde van grootte te begrijpen.
Vraag altijd naar het totale bedrag dat je over de hele looptijd betaalt. Vergelijk daarnaast verzekering, onderhoud, belasting en brandstof, want die kosten lopen naast de financiering door.
Financieren of leasen: wat is het verschil?
| Onderdeel | Financiering | Lease |
|---|---|---|
| Doel | aankoop spreiden | motor gebruiken voor vastgestelde periode |
| Eigendom | volgens financieringsovereenkomst | meestal bij leasemaatschappij |
| Onderhoud en verzekering | meestal zelf regelen | kan inbegrepen zijn, controleer contract |
| Einde looptijd | lening afgelost, rekening houdend met slottermijn | inleveren of mogelijke overname volgens contract |
Wil je de varianten uitgebreider vergelijken? Lees dan motor leasen, financieren of kopen.
Welke gegevens heb je nodig voor een aanvraag?
Een krediet- of leaseaanbieder controleert identiteit, inkomen, woonlasten, bestaande verplichtingen en andere gegevens die nodig zijn voor een verantwoorde beoordeling. Welke documenten worden gevraagd verschilt per aanbieder en aanvraag.
Een aanvraag is geen garantie op acceptatie. De aanbieder kan aanvullende informatie vragen of een ander bedrag voorstellen. Kies geen maandlast die alleen haalbaar is wanneer alles meezit; houd ruimte voor onderhoud en onverwachte uitgaven.
Lees vóór ondertekening de looptijd, rente, totale terugbetaling, voorwaarden bij vervroegd aflossen, eigendom, verzekering en gevolgen van betalingsachterstand.
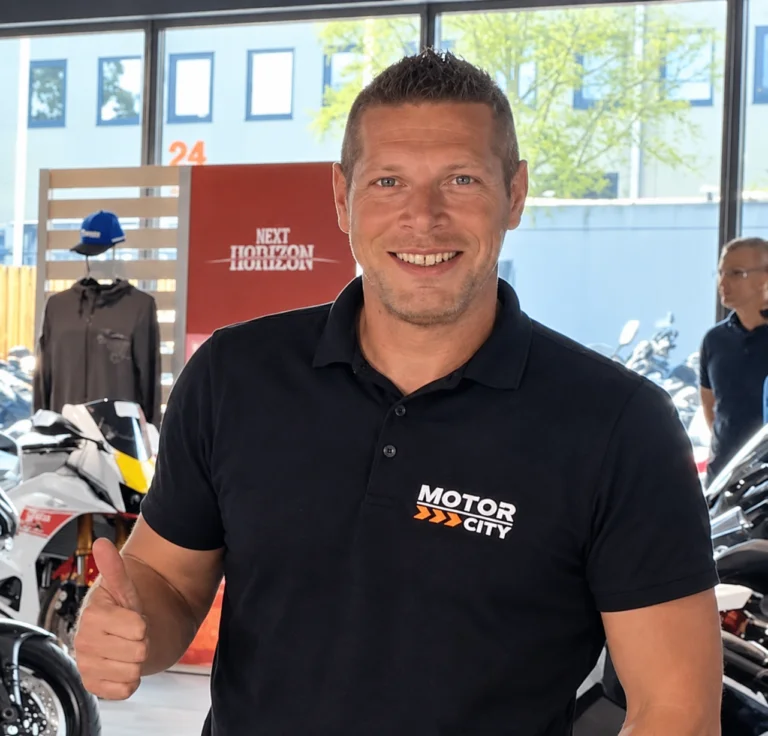
Sander Koopmans over een motor per maand betalen
“Begin niet bij het laagste maandbedrag, maar bij de motor en de totale kosten die bij je budget passen. We nemen de inruil, eigen inbreng en gebruikskosten mee en laten daarna de actuele financierings- of leaseopties zien. Zo weet je waarvoor je tekent en wat er naast de termijn nog betaald moet worden.”
Sander Koopmans, verkoopadviseur MotorCity Amsterdam
Een vraag die we online tegenkwamen: kan ik tussentijds extra aflossen?
Dat hangt af van de kredietvorm en de voorwaarden van de aanbieder. Soms kun je extra of volledig vervroegd aflossen; soms gelden voorwaarden of kosten. Laat dit vóór ondertekening schriftelijk bevestigen.
Vraag ook wat er gebeurt met een eventuele slottermijn en hoe snel de registratie van het krediet wordt aangepast nadat alles is afgelost.
Veelgestelde vragen over een motor in termijnen betalen
Kun je zonder aanbetaling een motor financieren?
Dat kan bij sommige aanvragen, maar hangt af van aanbieder, motor, bedrag en acceptatie. Een eigen inbreng verlaagt het te financieren bedrag.
Kan een occasion ook in termijnen?
Vaak wel, zolang de motor en het bedrag binnen de voorwaarden van de financier vallen. Leeftijd en waarde kunnen van invloed zijn.
Word je eigenaar bij financiering?
Dat volgt uit de gekozen overeenkomst. Lees wie juridisch eigenaar is tijdens de looptijd en wanneer het eigendom volledig overgaat.
Is leasen hetzelfde als betalen in termijnen?
Nee. Bij lease betaal je voor gebruik volgens een contract. Bij financiering spreid je doorgaans de aankoop en werk je toe naar eigendom volgens de overeenkomst.
Kun je de motor tijdens de looptijd verkopen?
Niet zonder de voorwaarden te controleren. Er kan nog een schuld of eigendomsvoorbehoud gelden. Vraag eerst een aflosbedrag op.
Welke extra kosten moet je meerekenen?
Denk aan verzekering, belasting, onderhoud, banden, brandstof, beveiliging en mogelijk een slottermijn. Lees ook wat een motor gemiddeld kost.
Vraag een berekening aan die bij jouw motor past
MotorCity biedt financiering en lease voor particulieren en bedrijven. De mogelijkheden, rente en voorwaarden kunnen wijzigen en hangen af van acceptatie. Daarom tonen we hier geen algemeen maandbedrag als belofte.
Wil je een motor in termijnen betalen? Kies eerst een motor of prijsband en geef aan wat je wilt inruilen of zelf wilt betalen. Dan kunnen we de actuele opties en totale kosten naast elkaar zetten.
Meer nieuws
Hoeveel kost de gemiddelde motor? Er bestaat geen bruikbaar bedrag dat voor iedere rijder klopt. Een eenvoudige occ...

Is een motorhoes voldoende om je motor te beschermen? Voor stof, vuil en kortdurende regen vaak wel, als je de juis...

Zijn Cardo-systemen universeel? De meeste aftermarket-modellen passen op veel motorhelmen en koppelen via Bluetooth...
 020 480 80 10
 info@motorcityamsterdam.nl


